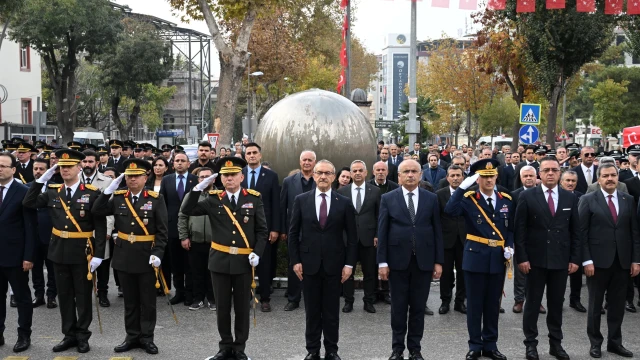
Malatya Büyükşehir Belediyesi’nde Sami Er yönetimine yönelik tepkiler sürerken, MASKİ’de Sayıştay’ın ortaya çıkardığı milyonluk vurgun iddiası ve skandal 21 ayrı bulgu ve usulsüzlükler , 184,8 milyon liralık belediye alacağı ve denetim skandalları, başarısız yönetim anlayışını ve keyfî uygulamalara ilişkin soru işaretlerini yeniden gündeme taşıdı.
Malatya’da su ve kanalizasyon hizmetlerinden sorumlu Malatya Su ve Kanalizasyon İdaresi (MASKİ) Genel Müdürlüğünün 2025 yılı hesaplarına ilişkin Sayıştay denetim raporu, kurumun mali yönetiminden çevresel denetimlere, kamu alımlarından personel atamalarına kadar birçok alanda ciddi soru işaretlerini gündeme taşıdı.
Ekim 2026’da yayımlanan Sayıştay Başkanlığı denetim raporunda, mali tablolara ilişkin bir, diğer idari ve mali işlemlere ilişkin 20 olmak üzere toplam 21 bulguya yer verildi. Raporda ortaya konulan tespitler; kamu kaynaklarının kullanımı, sanayi işletmelerinin denetimi, belediyeler arasındaki hesap farklılıkları ve personel politikaları konusunda MASKİ yönetiminin daha etkin, şeffaf ve hesap verebilir bir yaklaşım ortaya koyması gerektiğini gösterdi.
Malatya’nın su yönetimini üstlenen bir kurumda bu kadar çok başlıkta eksiklik tespit edilmesi, kamuoyunun yanıt beklediği soruları da beraberinde getirdi.
468 işletmenin yalnızca 70’inin geçerli izin belgesi var!
Sayıştay raporunun en dikkat çekici bölümlerinden biri, endüstriyel atıksu üreten işletmelere yönelik izin ve denetim süreçleri oldu.
Rapora göre, 31 Aralık 2025 itibarıyla MASKİ’nin sorumluluk alanında faaliyet gösteren 468 endüstriyel atıksu işletmesinin 388’inde Atıksu Bağlantı Kalite Kontrol İzin Belgesi bulunmuyor. Ayrıca 10 işletmenin izin belgesinin süresinin dolduğu, yalnızca 70 işletmenin geçerli belgeye sahip olduğu tespit edildi.
Başka bir ifadeyle, işletmelerin yaklaşık yüzde 85’inin geçerli izin belgesi bulunmuyor.
Çevre ve altyapı açısından büyük önem taşıyan bu tablo, sanayi kaynaklı atıksuların kontrolü konusunda ciddi soru işaretleri doğurdu. Sayıştay, gerekli yaptırımların uygulanmamasının çevresel riskleri artırabileceğine ve mevzuata uygun hareket eden işletmeler karşısında eşitsizlik oluşturabileceğine dikkat çekti.
Peki, yüzlerce işletmenin izin süreçlerinde bu tablo ortaya çıkarken denetim ve yaptırım mekanizmaları neden yeterince etkin işletilemedi? Malatya’nın çevresini ve su kaynaklarını korumakla sorumlu kurumun bu konudaki uygulamaları kamuoyu tarafından sorgulanmayı hak ediyor.
Sanayi atıksularında denetim sınırlı kaldı!
Rapordaki bir diğer dikkat çekici tespit, sanayi işletmelerine yönelik denetimlerin kapsamıyla ilgili oldu.
2025 yılı boyunca 468 işletmeden yalnızca 165’i denetlendi. Bu işletmelerde toplam 205 denetim gerçekleştirilirken atıksu numunesi alınan işletme sayısı 25’te kaldı. Yıl genelinde toplam 35 numune alma işlemi yapıldı.
Daha da önemlisi, raporda 2025 yılı boyunca endüstriyel atıksu üreten işletmelere yönelik atıksu arıtma bedeli dâhil herhangi bir idari yaptırım tahakkuk ettirilmediği belirtildi.
Sayıştay, bu durumun mevzuata aykırı deşarjların etkin biçimde tespit edilmesini zorlaştırdığına ve yaptırım mekanizmasının işletilememesine dikkat çekti.
Malatya’nın çevresini korumak yalnızca açıklamalarla değil, düzenli denetimlerle ve gerektiğinde caydırıcı yaptırımlarla mümkün. Bu nedenle denetimlerin kapsamı ve yaptırım uygulanmamasının gerekçeleri açıklığa kavuşturulmalı.
Kaçak su kullanımında ceza uygulamaları da tartışmalı!
Sayıştay denetçilerinin tespitleri yalnızca sanayi işletmeleriyle sınırlı kalmadı. Ticarethanelerde kaçak su kullanımına yönelik ceza uygulamalarında da hatalar belirlendi.
Rapora göre halı yıkama, oto yıkama, öğrenci yurdu ve düğün salonu gibi yüksek su tüketimine sahip işletmelerin, mevzuat gereği büyük işletme kapsamında değerlendirilmesi gerekirken küçük işletme tarifesi üzerinden cezalandırıldığı tespit edildi.
Bu uygulamanın, kaçak su kullanımına ilişkin tahakkukların mevzuatta öngörülen tutarların altında kalmasına yol açabileceği belirtildi.
Bir yanda su kayıplarının önlenmesi ve kaynakların korunması hedeflenirken diğer yanda kaçak su kullanımına ilişkin hesaplamalarda bu tür hataların tespit edilmesi, uygulamaların ne ölçüde titizlikle yürütüldüğü sorusunu gündeme getiriyor.
İhaleye çıkılması gereken alımlar parçalara mı bölündü?
MASKİ’nin kamu alımlarına ilişkin işlemleri de Sayıştay raporunda yer aldı.
Denetçiler, aynı nitelikte ve bütünlük arz eden bazı hizmet alımlarının doğrudan temin parasal limitlerinin altında kalacak şekilde kısımlara bölündüğünü belirledi.
MASKİ yönetimi ise söz konusu alımların deprem sonrasında oluşan altyapı hasarları, kuraklık ve acil hizmet ihtiyaçları nedeniyle gerçekleştirildiğini bildirdi.
Ancak Sayıştay, süreklilik gösteren ihtiyaçların önceden planlanması ve ihale mevzuatına uygun yöntemlerle karşılanması gerektiğini vurguladı.
Deprem sonrasında Malatya’nın altyapısında acil ihtiyaçların ortaya çıkması anlaşılabilir bir durum. Ancak kamu kaynaklarının kullanıldığı alımlarda planlama, şeffaflık ve mevzuata uygunluk da aynı derecede önem taşıyor. Bu nedenle söz konusu alımların kapsamı ve gerekçeleri kamuoyunun anlayabileceği biçimde açıklanmalı.
Özel kalem üzerinden sınavsız memuriyet tespiti!
Sayıştay raporunun kamuoyunda tartışma yaratabilecek başlıklarından biri de personel atamaları oldu.
Raporda, Özel Kalem Müdürlüğüne atanan bazı kişilerin kısa süre bu görevde bulunduktan sonra başka memur kadrolarına nakledildiği ve bu yolla sınav şartı uygulanmadan devlet memurluğuna girişlerinin sağlandığı belirtildi.
Bu tespit, kamu personel alımlarında liyakat, eşitlik ve sınav esasları bakımından önemli bir denetim konusu olarak kayda geçti.
Kamuda işe alımlarda fırsat eşitliği ve liyakat ilkelerinin korunması, vatandaşların kamu kurumlarına duyduğu güven açısından büyük önem taşıyor. Dolayısıyla raporda yer alan bu tespitin hangi atamaları kapsadığı ve uygulamaların hangi gerekçelerle gerçekleştirildiği açıklığa kavuşturulmalı.
Kamuoyunun beklentisi açık: Kamuda görev ve kadro dağılımında adalet, şeffaflık ve eşitlik ilkeleri tartışmaya yer bırakmayacak biçimde uygulanmalı.
Belediyelere aktarılmayan 184,8 milyon lira!
MASKİ’nin mali işlemlerine ilişkin en dikkat çekici başlıklardan biri, belediyelere aktarılmayan çevre temizlik vergisi payları oldu.
Sayıştay raporuna göre 31 Aralık 2025 itibarıyla ilgili belediyelere aktarılmayan toplam tutar 184 milyon 884 bin 684 liraya ulaştı.
Raporda yer alan tutarlar şöyle sıralandı:
- Yeşilyurt Belediyesi: 74 milyon 861 bin lira
- Battalgazi Belediyesi: 62 milyon 804 bin lira
- Malatya Büyükşehir Belediyesi: 25 milyon 711 bin lira
MASKİ, 2026 yılında bazı belediyelere nakit ödemeler yapıldığını ve karşılıklı mahsuplaşmalar gerçekleştirildiğini bildirdi. Ancak Sayıştay, ilgili payların yasal süreleri içinde aktarılması gerektiğini vurguladı.
Burada yanıt bekleyen temel soru, belediyelere aktarılması gereken tutarların neden zamanında ödenmediği ve ödeme takviminin nasıl işletildiği.
Kamu kurumları arasındaki mali yükümlülüklerin zamanında yerine getirilmesi, hizmetlerin planlanması ve bütçe disiplininin korunması açısından önem taşıyor. Bu nedenle 184,8 milyon liralık tutarın nasıl oluştuğu ve 2026 yılında ne kadarının ödendiği konusunda ayrıntılı açıklama yapılması gerekiyor.
Büyükşehir Belediyesi ile MASKİ’nin hesapları neden uyuşmuyor?
Sayıştay denetiminde MASKİ ile Malatya Büyükşehir Belediyesi arasındaki alacak ve borç kayıtlarında da önemli farklılıklar belirlendi.
MASKİ kayıtlarında Büyükşehir Belediyesinden 34 milyon 989 bin liralık içme suyu alacağı bulunurken Büyükşehir Belediyesinin ilgili hesabında bu tutarın sıfır olarak yer aldığı tespit edildi.
Nakit borçlanma ve zemin tahrip bedellerine ilişkin kayıtlarda da farklılıklar saptandı. Özellikle zemin tahrip bedellerinde MASKİ’nin yaklaşık 147 milyon liralık borç kaydına karşılık Büyükşehir Belediyesinin kayıtlarında yaklaşık 859 milyon liralık tutar bulunması dikkat çekti.
İki kamu kurumu arasındaki mali kayıtların bu ölçüde farklılaşması, hesapların hangi yöntemlerle tutulduğu ve mutabakat süreçlerinin nasıl yürütüldüğü konusunda açıklama ihtiyacını artırıyor.
Bu tutarların hangi işlemlerden kaynaklandığı, farklılıkların nasıl oluştuğu ve ne zaman giderileceği açıkça ortaya konulmalı. Çünkü söz konusu olan, kamu kaynaklarının doğru kaydedilmesi ve hesapların birbirini tutması gibi temel mali yönetim ilkeleri.
Su kayıpları, tarifeler ve aboneler de raporda!
Malatya’da su yönetimi tartışılırken yalnızca mali tablolar değil, vatandaşların doğrudan günlük yaşamını etkileyen hizmetler de gündeme geliyor.
Sayıştay raporunda içme suyu kayıp ve kaçaklarının önlenmesine yönelik tedbirlerde eksiklikler bulunduğu belirtildi. Su ve atıksu tarifelerinin maliyetler esas alınarak belirlenmediği, bazı abonelik türlerinde hatalı tarife uygulamalarına gidildiği ve hat bakım bedelinin abonelerden eşit şekilde tahsil edilmediği tespit edildi.
2025 yılı için aylık 7 lira artı KDV olarak belirlenen hat bakım bedelinin, özellikle sayaçların okunamadığı bazı kırsal aboneliklerde eksik tahakkuk ettirildiği veya hiç tahakkuk ettirilmediği kaydedildi.
Su kaynaklarının korunması, kayıp ve kaçakların azaltılması ve abonelere adil tarife uygulanması, bir su idaresinin temel sorumlulukları arasında bulunuyor. Bu başlıklardaki eksikliklerin giderilmesi, hem kamu kaynaklarının korunması hem de vatandaşların ödediği ücretlerin karşılığını alabilmesi açısından önem taşıyor.
MASKİ’nin gideri 3,7 milyar lirayı aştı!
Sayıştay raporundaki mali veriler, kurumun harcama büyüklüğünü de ortaya koydu.
MASKİ’nin 2025 yılı bütçe giderleri 3 milyar 731 milyon 443 bin lira olarak gerçekleşirken net bütçe gelirleri 2 milyar 707 milyon 394 bin lirada kaldı.
Bütçe giderleri 2024 yılına göre yüzde 49,37 artış gösterdi. Faiz giderleri 293 milyon 514 bin liraya ulaşırken mal ve hizmet alımlarına yaklaşık 1 milyar 976 milyon lira, sermaye giderlerine ise 1 milyar 283 milyon lira harcandı.
Bu büyüklükte bir bütçenin yönetildiği kurumda harcamaların planlanması, kaynakların verimli kullanılması ve mali denetimin etkin yürütülmesi hayati önem taşıyor.
Elbette altyapı yatırımları, deprem sonrası çalışmalar ve hizmet maliyetleri bütçeyi etkileyebilir. Ancak yüksek harcama tutarları, kamu kaynaklarının hangi sonuçları ürettiğinin ve hizmet kalitesine nasıl yansıdığının da sorgulanmasını gerektiriyor.
İç denetçi yok, risk yönetiminde eksiklikler var!
Sayıştay, MASKİ’de iç kontrol sisteminin kurulmasına yönelik çalışmaların büyük ölçüde tamamlandığını ancak sistemin etkin işletilmesi konusunda eksiklikler bulunduğunu da kaydetti.
Raporda kurumda iç denetim birimi ve iç denetçi kadrosunun bulunmadığı, kurumsal risk yönetimine ilişkin çalışmaların yetersiz kaldığı ve iç kontrol sisteminin yıllık değerlendirmelerinin yapılmadığı belirtildi.
Milyarlarca liralık bütçeyi yöneten, Malatya’nın içme suyu ve kanalizasyon hizmetlerini yürüten bir kurumda iç denetim ve risk yönetiminin etkin biçimde işletilmesi büyük önem taşıyor.
İç denetim mekanizmalarının eksikliği, tespit edilen diğer sorunların önlenmesi ve zamanında giderilmesi bakımından da dikkatle ele alınması gereken bir konu.
Aynı eksiklikler neden yeniden gündeme geldi?
Sayıştay raporunun izleme bölümünde yer alan tespitler, bazı sorunların yalnızca 2025 yılına özgü olmadığını ortaya koydu.
2024 yılında tespit edilen özel kalem kadrosu üzerinden sınavsız memuriyete giriş, su ve atıksu tarifelerinin maliyet esaslı belirlenmemesi ve altyapı harcamalarına katılma paylarının tahsil edilmemesi konularındaki eksikliklerin 2025 yılında da sürdüğü belirtildi.
Su kayıp ve kaçaklarının önlenmesine ilişkin önceki yılın bulgusunun ise kısmen yerine getirildiği kaydedildi.
İşte raporun en önemli başlıklarından biri de bu: Bazı sorunlar önceki denetimlerde gündeme gelmesine rağmen neden tamamen giderilemedi?
Denetim raporlarının asıl amacı yalnızca eksiklikleri sıralamak değil, bunların giderilmesini ve benzer sorunların tekrar yaşanmamasını sağlamaktır. Aynı bulguların yıllar boyunca devam etmesi, alınan önlemlerin ve uygulanan takip mekanizmalarının etkinliğinin sorgulanmasını gerektiriyor.